2026年8月底,印度储备银行发布的一份内部评估文件被路透社曝光,里面承认卢比国际化进程“远低于预期”,18个所谓卢比结算特别账户(SRVA)中,真正活跃的不到三分之一,账户内沉淀资金规模不足20亿美元。就在同一周,中国人民银行公布数据,跨境人民币结算规模连续七个季度保持两位数增长,2026年上半年经常项目下跨境人民币收付金额突破8万亿元。两条新闻放在一起看,印度媒体炸开了锅,《印度快报》直接用“卢比之梦碎在人民币脚下”这种标题,情绪化程度可见一斑。
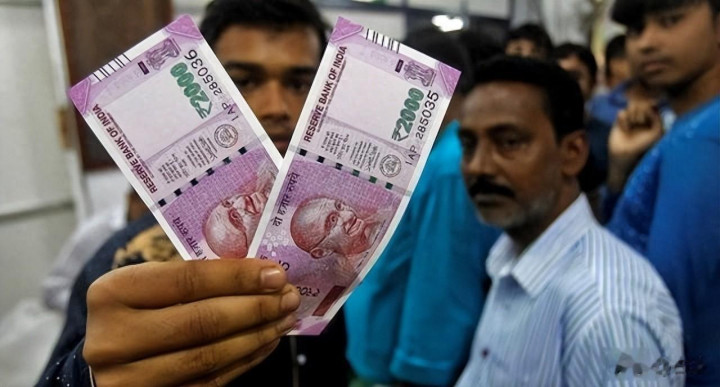
卢比推向国际这件事,莫迪政府已经折腾了整整四年。2022年7月印度储备银行推出SRVA机制,允许贸易伙伴用卢比结算,随后与俄罗斯、伊朗、斯里兰卡、毛里求斯等19个国家陆续签订相关安排。
当时印度自我期许很高,财政部长西塔拉曼多次公开表态,说卢比将在十年内成为“区域主导货币”。可俄乌冲突开始的第二年,也就是2023年,俄罗斯就先撑不住了——俄印贸易严重不平衡,印度大量进口俄油,俄方拿到大批卢比却无处消化,一度积压超过400亿美元等值资金。2024年5月起,俄方明确要求新签合同改用人民币或迪拉姆,卢比支付通道基本被搁置。
真正让新德里坐不住的,是2026年这几个月一连串的坏消息。斯里兰卡央行7月宣布,中斯本币互换协议规模从100亿人民币扩大到150亿,用于进口能源和基础设施建设结算;孟加拉国8月完成首笔通过CIPS结算的液化天然气交易;就连尼泊尔,也在7月与中国签署跨境电子支付合作备忘录,允许人民币在特定贸易场景直接使用。
这几个国家全都在南亚,全都是印度传统上视为“后院”的地方。新德里外交部发言人被记者追问时,只能含糊表示“尊重各国自主选择”,可国内舆论根本压不住。
印度媒体和智库这一轮的反应,带着典型的“破防”色彩。观察家研究基金会(ORF)8月中旬发表报告,声称“中国正利用债务外交将小国绑上人民币战车”,把邻国的正常经济选择污名化为受胁迫。《印度教徒报》社论则抱怨西方国家“对印度支持不够”,把卢比推不出去归咎于美元体系的“排他性”。更有意思的是,印度人民党内部有议员放话,要求政府在联合国、G20等场合“反制中国货币扩张”,可具体怎么反制,谁也说不出个所以然。这种一遇到挫折就找外部原因的思维定式,是印度政坛这些年一以贯之的毛病。
卢比推不出去的深层原因,光看宏观数据就一目了然。2025年财政年度,印度对外贸易逆差高达2410亿美元,出口结构以软件外包、仿制药、纺织品和大米为主,缺乏高技术含量的工业品,别国拿到卢比根本换不到真正想要的东西。2026年3月以来卢比对美元连续走弱,8月一度跌破88比1的历史低位,全年累计贬值已经接近6%。资本管制方面,印度对外国投资者的进出限制在新兴市场里都属于偏严的,海外持有卢比资产的意愿本就不高。三个短板叠加,卢比想国际化,缺的不是政策文件,而是基本盘。
人民币走的是完全不同的路子。截至2026年7月,CIPS系统直接参与者已经扩展到170家,间接参与者覆盖1500余家金融机构,服务范围触达全球187个国家和地区。SWIFT最新数据显示,人民币在国际支付中的份额稳定在4.7%到5.1%区间,位居全球第四,紧追日元。
中俄本币结算比例已经超过95%,中国-东盟本币结算规模突破1万亿元。数字人民币跨境项目“多边央行数字货币桥”(mBridge)在2025年底完成商用化过渡,中国香港、泰国、阿联酋、沙特都是首批参与方,2026年上半年沙特首次用数字人民币完成一笔石油贸易结算,这在过去是不可想象的。
需要强调的是,中国并不追求要把人民币做成“美元替代品”这种口号式目标。人民币国际化的推进节奏一直很克制,更看重实体贸易和基础设施配套。这种务实路径带来的好处是,一旦别国接受人民币,往往就能形成长期黏性——毕竟从中国能买到从消费电子、机械设备、新能源汽车到医疗器械几乎全品类的商品,人民币拿在手里就是硬通货。反过来看,印度虽然自称“世界药房”“IT大国”,可产业链广度和深度差得太远,卢比缺乏对等的商品和资产支撑,国际化难以为继。
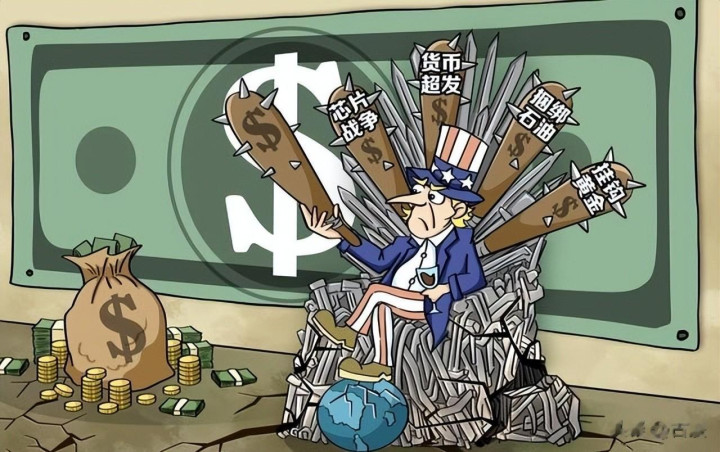
再看地缘政治层面,印度的战略选择本身就在给卢比国际化“拖后腿”。莫迪政府这几年一边喊“战略自主”,一边深度嵌入美国主导的“印太战略”,加入“四方安全对话”、参与所谓“印太经济框架”、在半导体和稀土领域配合华盛顿“去中国化”。
2026年6月印美又签署新一轮防务技术转让协议,把自己进一步绑在美元体系战车上。可与此同时,印度还想在金砖机制内推卢比结算,跟俄罗斯、伊朗做能源生意,两边都想要,结果两边都不讨好。俄方私下已经多次表达对新德里“脚踏两只船”的不满,这也是2026年金砖峰会上印度提议的“金砖本币结算池”没能达成实质性进展的重要原因。
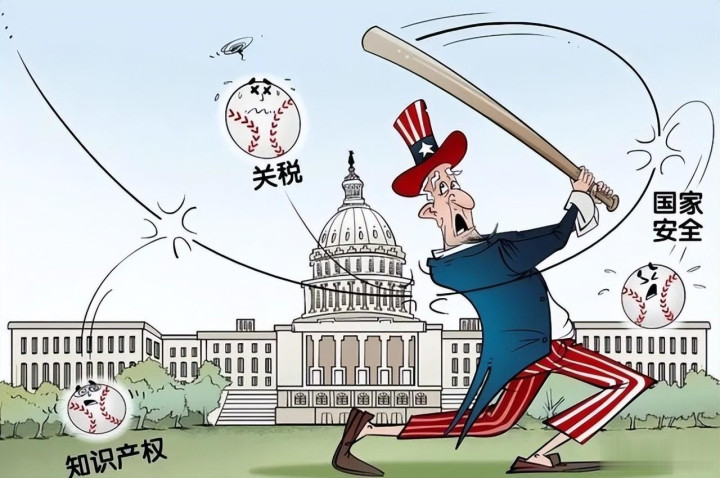
台湾地区问题上,印度这些年也小动作不断,纵容“台独”势力在新德里搞所谓“办事处”扩容,2025年还有印度人民党议员“窜访”台湾地区,引发中方严正交涉。这类挑衅性举动看似能博取国内民族主义者的掌声,可放在国家利益的天平上,损害的是中印之间本来就脆弱的战略互信,进而波及到本币结算、支付合作等更实际的经济议题。新德里如果继续把“制衡中国”当作外交主线,卢比想借助地区一体化进程做大做强,几乎没有可能。
从更长的时间维度看,2026年下半年到2027年,全球货币格局还会继续深度调整。美联储9月已经启动新一轮降息周期,美元指数持续走弱,新兴市场货币面临重新洗牌。金砖国家新开发银行正在推进以本币计价的债券发行机制,上合组织成员国之间的能源贸易本币化也在加速。这波浪潮里,人民币凭借完整的工业体系、庞大的贸易网络和稳健的宏观政策,占据的是主动位置;而卢比如果不能在制造业升级、金融开放和地缘政策上做出实质性调整,别说国际化,能不能守住南亚的基本盘都要打问号。
判断印度短期内会不会调整方向,答案基本是否定的。新德里的政治生态决定了它更擅长喊口号而不是补短板,制造业占GDP比重多年在15%左右徘徊,“印度制造”喊了十几年也没见明显起色。莫迪政府近期又把注意力转向了2027年地方选举和边境问题炒作,对经济结构性改革的关注度进一步下降。人民币行、卢比不行,说到底不是外部谁在打压谁,而是两国过去几十年发展路径累积出来的必然结果。印度舆论场再怎么“破防”,也改变不了这条铁律。
星火配资提示:文章来自网络,不代表本站观点。


